ボストン広域生活での出来事

Boston Cover Woodpecker

タグ: 保険

VSP保険で手持ちの眼鏡にレンズを作る

眼鏡屋で視力を測り、その場で保険関係なく、乱視矯正も含めて眼鏡が作れる世界…今のアメリカにはありません。

専門医 (検眼士/Optometristもしくは眼科医/Ophthalmologist) による診断の上、その処方箋/Prescriptionを持って眼鏡屋で作る。Vision Insurance (眼科保険) があればそれを使って、ない場合には眼鏡屋のキャンペーンなどで割引を受けて購入。フレームはお店によって色々あり、ブランドも多く、選べる楽しみは日本の手軽に作ることができるJ、Z、Tなどよりもとても高い!結果的にフレーム代金が高くつくこともあるがきっと総合満足度は高いと思う。

VSPのベネフィット
VSP

私は勤務先のベネフィットにてVSP Signature Planに入っている。VSPは眼鏡フレーム、レンズ、コンタクトレンズそれぞれ保険適用基準条件が異なる。

  • 眼鏡フレーム: 2年に一度
  • 眼鏡レンズ: 毎年一度
  • コンタクトレンズ: 毎年一度

今回は手持ちの眼鏡フレームを持ち込みレンズのみ保険適用での購入を検討する。眼鏡屋は加入している保険に対応しているかどうかをあらかじめ確認しておく。その上でVSP対応であるVisionworksを、手持ちの眼鏡と眼科で処方してもらった処方箋を持参して訪問。
Visionworks

手持ちの眼鏡フレーム

手持ち眼鏡はどれでもレンズ作ってもらえるかと思っていたら甘かった…

  • セルフレーム: 5年以上経過したセルフレームを持参したところ、経年劣化が指摘される。工場から却下される可能性が高いことから対応不可。
  • メタルフレーム: こちらは問題なく対応可能。ただし、レンズを入れる部分が破損していたり、曲がっているものは断られるのでそこも注意が必要。
古いフレームは劣化や破損がないこと、そしてできるだけ金属フレームのものを持参した方が良い

レンズ作成検討

対応可能な眼鏡フレームがわかり、それでレンズ作成の検討を開始。

ここからレンズの金額を提示してもらうのだが、経験上、レンズの加工オプションを分けた金額などは最初からは出てこない。だいたい、眼鏡の利用シーンを会話したあとで、その眼鏡屋のオススメのオプションが全部ついたレンズプランが出てくるのである。

以下今回確認したVSP保険適用後の価格であるが、最初に出てきたのはHigh Index (薄型レンズ) $151と通常のポリカーボネートにレベルの高い反射防止加工が入った$98であった。

ここから色々コーティングオプションを外せるかどうかを確認することで、異なる金額を聞き出すことができる。保険を効かせる場合、基本的にはどこの眼科医に行っても同じ金額になるはずだが、金額が違う場合はコーティングオプションなどが異なっている場合が多い。

種類金額
Polycarbonate High Index$151
Polycarbonate with Premium Anti-Reflection$98
Polycarbonate with Standard Anti-Reflection$60
Polycarbonate$23
Visionworks某店舗でのVSP Signature Planを適用したレンズ価格

Anti-Reflection 反射防止加工

Anti-ReflectionはARと略して説明されることがあるが、これは反射防止加工。反射防止のレベルに段階があるらしく、最初段階は$37、その上は$38の差額となる模様。

Polycarbonateにはスクラッチ防止、UV防止は標準的に付いているようでこれは外すことができないとのこと。

High Index 薄型レンズ

薄いレンズはHigh Indexレンズというらしいが、1.5倍くらい金額が変わる。そして眼鏡屋で取り扱っていたHigh Indexレンズも印象的には日本の薄型レンズよりも厚みがあるように思えるので、薄いレンズを希望する場合には日本で作成した方がいいかもしれない。

注文

いままではフレームも込みのベネフィットを利用していたが、今回は既存のフレームにいれるということ、そして一番安いプランにするとどうなるのかを判断してみようということで一番シンプルな追加加工のないポリカーボネートレンズで注文。

次回一時帰国時に日本で眼鏡を作ることもできるし、ひとまずはつなぎでどんなものか試してみようかなと。$23と安いしね。
アメリカのベネフィット -複雑な健康保険-

日本の健康保険は一律で単純でわかりやすい

アメリカでは毎年年末11月ごろに翌年1月からのベネフィットを選択する。

ここで言うベネフィットとは以下の点の毎年の見直し。そしてこれは確定したあとは次の一年間、ライフイベント (*1) が発生しない限り変更できない

  1. 健康保険
    1. ネットワーク
    2. 医療
    3. 医療保険の自己負担額口座 (FSA と HSA) – 税金対策
    4. 歯科
    5. 眼科
  2. 鉄道交通費の口座 – 税金対策
  3. 自動車交通費の口座 – 税金対策
  4. 生命保険
  5. 401K

そしてこれがややこしい。

健康保険

日本のように1つの保険でどの医療行為も見てもらえるわけではない。歯科、眼科、医療とで保険が違う。では、歯科治療に行った時には歯科保険だけか、というと外科手術などを伴う場合には医療を使うこともある。まぁ、ややこしいのだ。

ネットワーク

そしてネットワークという考え方があり、In NetworkとOut of Networkがある。

  • In Network – 加入している保険で大きく補助が受けられる医療従事者
  • Out of Network – 加入している保険で診療を受けられるが受けられる補助が少なく自己負担学が増える

簡単に言うと、In Networkの先生のところで治療を受けないと医療費の自己負担学がとても大きくなる。仮に評判の良い先生だとしてもOut of Networkだと、よっぽどのことでないかぎり治療を受けることはしない。

そしてややこしいのが、このネットワーク、病院単位ではなく医者単位なので同じ病院でもOut of Networkの人もいる。そのためリサーチが重要で、加入した保険のWebにログインしIn Networkの先生を見つけることから医者にかかることがはじまる。

あ、近くの医者に行けばいいよねとはならないのが、とても厄介。

医療

基本の医療全般の保険。この保険のプロバイダーは勤務する会社で決まってくるが、そのプロバイダーの中でもプログラムが複数あり、そこから選択することになる。

私の勤務先の場合3つの選択肢。(カリフォルニア州はさらにもう一つあり)

これはあくまでざっくり目安。

プラン1 プラン2 プラン3
月々保険料 低 中 高
治療ごとの自己負担率 (*2) 高 中 低
治療ごとの自己負担上限 (*3) 高 中 低
税金対策口座 HSA HSA FSA

少し乱暴かもしれないが以下のような判断基準でプランを選択できる

  • プラン1: 健康な人で年に一度のメディカルチェック(健康診断ではない)と必須予防接種だけの人
  • プラン2: 基本的に健康だけど、ちょっと不安な時には病院に行きたい人
  • プラン3: 毎月など定期的に検査などを受けていて医療費がかかる人、妊娠・出産などで病院によく行く人、子供が激しい運動をしていて怪我で病院に行くことが絶えない人など

毎年のメディカルチェック、女性のためのマンモグラフィなどもどのプランでもカバーされるので、それは判断基準から除いて問題ないが、いずれにせよ毎年悩ましい選択となる。

FSA と HSA

アメリカの保険の自己負担分は税控除したい。そのために自分で決めた額を給与天引きで別口座に分けておくことができる。これがFSAとHSA。

  • FSA: Flexible Savings Account
    • 年末のベネフィット選択期間中に決定
    • ライフイベント時(*1)以外変更不可
    • 年内の医療や薬に適用し持ち越し不可 (Use it or lose it)
  • HSA: Health Savings Account
    • 年末のベネフィット選択期間中に決定
    • 会社から補助金貸与
    • 1年の間に別口座に入れる額を変更することが可能
    • 臨時追加も可能
    • 翌年への持ち越しも可能

HSAの方が柔軟であるが、医療ごとの自己負担が大きいものに適用されているので、最適なプランを選んでうまく活用したい。

歯科

歯科治療保険は私の会社に関しては選択肢は1つだけ。それを契約するか、自分で見つけてきたプロバイダーと契約するか。私は会社契約のプロバイダーを選択。

この歯科治療の保険、医療保険とは少し仕組みが異なる。

自己負担とその上限というのは医療保険とは変わらない。ネットワークの考え方も変わらない。

だが歯科治療保険にはMaximum Contract Allowanceというのがあり、治療ごとのカバー率が100%の治療でIn Networkであれば、その金額までは自己負担が発生しない。このMaximumsは保険に含まれている対象者ごとに金額が設定されていて。歯科医と会話したところ、多くの保険では1,500ドル/年だそうだ。

仮に以下条件で一度歯科治療を受けたとする

  • Maximum Allowance: 1,500/年
  • In Network 医療費プロバイダー負担率: 100%

その歯科治療における保険プロバイダーとの契約による医療行為費用 (*4) が200ドルだとするとMaximum残高は以下のように計算できる。

1,500 – 200 * 100%

よって、1,300がMaximumの残高となり、プロバイダーがすべて負担してくれるので自己負担金額はゼロとなる。

歯科治療に関しては、このMaximum Contract Allowanceというのがいくらに設定されていて、プロバイダーの負担率(もしくは自己負担率)がいくらなのか、を確認する方が良い。

また、歯科治療は高額になるので定期クリーニングなど以外はEstimateを保険会社に問い合わせて取り寄せてくれる。それを見てから治療を判断すればいいので、ぜひそれも活用することをおすすめする。

眼科

眼科。これも別の保険がある。なんてややこしい。

でも、これ、実はちゃんと把握しておかないと毎年のベネフィットを損しているかもしれませんよ。

眼科の保険には以下のものが年間含まれています。

  1. 年一回の通常の眼科検診
  2. 年一回の以下のいずれか
    • メガネ処方の一定額負担
    • メガネレンズ処方の一定額負担
    • コンタクトレンズ処方の一定額負担

特に2番目のメリットは享受した方がいいです。

私の保険ではメガネかコンタクトレンズのいずれかを選択することができ、メガネの場合は2年に一度、コンタクトレンズは毎年保険から一定額が負担されます。また、メガネに関してもフレーム込みは2年に一度だけれど、メガネレンズは毎年交換可能。お気に入りのサングラスを度付きに変えてもらうことも可能なんです。

これも会社で契約している保険に入っている。このベネフィット、1年目は何も使わずにパー。二年目からようやく使い始めた。これを知った人は早めに活用することを強くオススメします。

まとめ

書き出すと保険についてはもっともっと長くなりますが、特にベネフィットやざくっとした判断基準、考え方などをちょっとまとめてみました。

もっと勉強して、新しいことを知ったら続編でも書こうかな。

注釈

*1 扶養家族の生誕、成人、結婚、死亡など。

*2 DeductibleやCoinsuranceと呼ばれ、医療行為ごとに負担率や負担固定額が変わる。

*3 Out of pocket maximumと呼ばれ、DeductibleとCoinsuranceそれぞれに年間上限が設定されている。年間上限に達するまでは、定められたDeductibleおよびCoinsuranceを払わなくてはならない。

*4 医療行為における費用は保険プロバイダーとの契約で決まっており、医療機関からの請求額そのままとはならないことが多い。

Travel Insured

Travel Medical Insurance ~海外在住日本人が加入できる旅行医療保険~

日本では空港などでおなじみの海外旅行医療保険。実際にお世話になったことはないが万が一のために加入しているが、今回検討することにした。

  • 渡航先は日本。
  • 必要なものは滞在中の医療費のみ。

さて、日本人が入れるものはどれなのか?

10 Best Travel Insurance of 2018

ひとまずここを起点に他のページにも移動しながら調査。

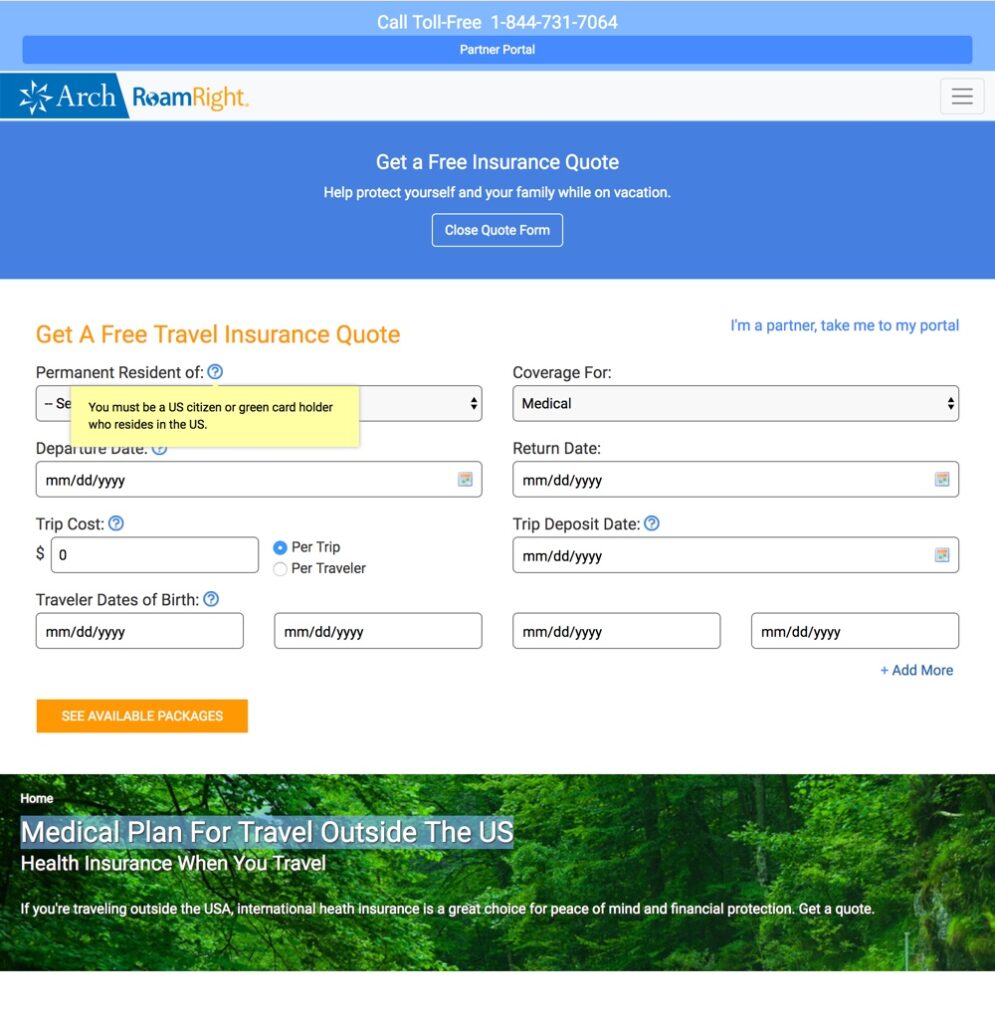
  • RoamRight – Medical Plan For Travel Outside The US
  • Liaison Travel Medical Plan
  • Travel Insured International – Travel Medical Protector (International Travel Only)

RoamRight

結論から言うと、対象者は米国民(国籍あり)かグリーンカード保有者のため、北米居住日本人は対象とならない。

Quote 申請フォームの Permanent Resident of フィールドの ? をクリックすると以下が表示される。

You must be a US citizen or green card holder who resides in the US.

Liaison Travel Medical Plan

この Liaison Travel Medical Plan は斜め読みした感じでは良さそうだった。

しかしながら、Plan Document を読むと一点だけ引っかかったためこちらは選択肢から除外。

Permanent residenceとあるため、VISAで居住している米国国籍を持たない人、あるいはグリーンカードを持たない人は対象とはならないはずと判断。

Coverage Outside Your Home Country from 5 Days to 3 Years

…

What is my home country? For non-United States citizens, it is the country where you have your permanent residence. For United States citizens, including those with dual citizenship, it is always the United States.

…

Travel Insured International

Travel Insured International の Plan Document (ページ一番下) を見るとひっかかる部分は見つからない。米国居住者で居住州によって条件が異なることは確認できるが、国籍やVISAについては確認できない。

ということで、今回はこちらを購入。

  • 渡航先: 日本
  • 期間: 22日間
  • 医療費カバー範囲: $500,000 に増加

そのプレミアムだが、なんと $18.00 という価格。

本当に大丈夫なのだろうか?

実際に利用しない限りこの保険の良し悪しはわからないが、掛け捨てなのでひとまず購入。

Powered by WordPress & Theme by Anders Norén